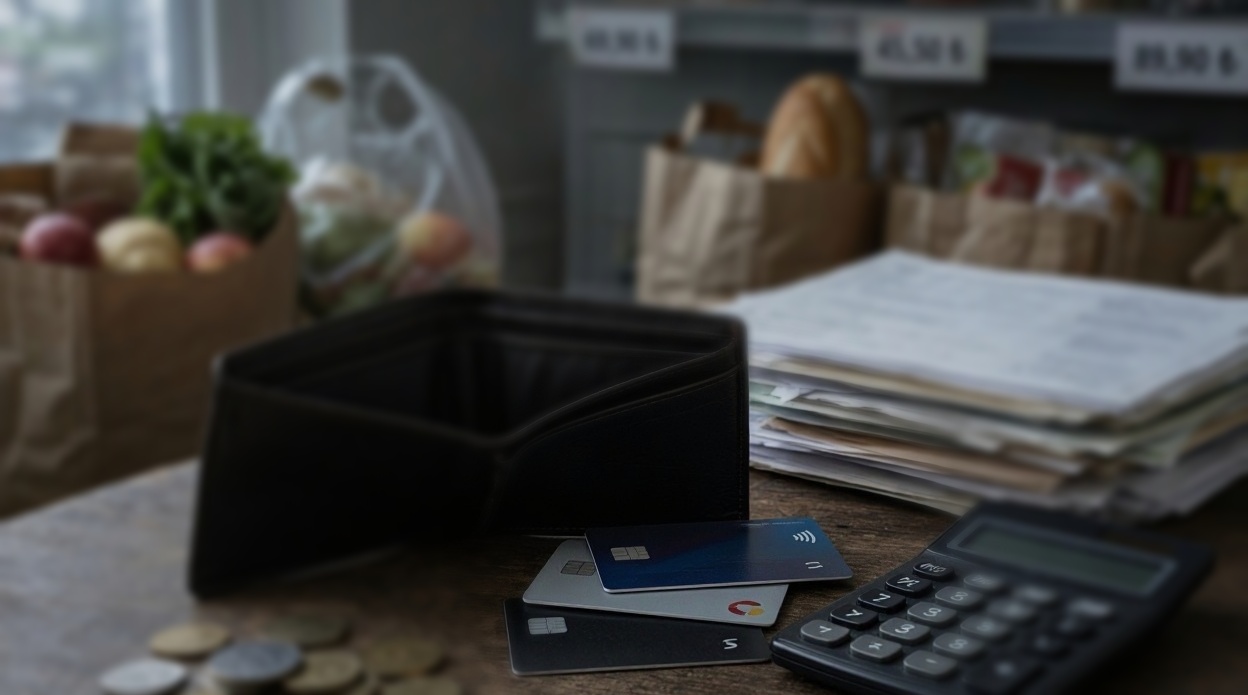

Eskiden insanların cebinde para olurdu. Alışverişe çıkarken cüzdanına bakar, ne kadar parası varsa ona göre hareket ederdi. Para biterse alışveriş de biterdi. Bugün ise durum biraz farklı.
Artık cebimizde nakit para taşımıyoruz. Kredi kartlarımız var, banka uygulamalarımız var, taksit seçeneklerimiz var. Bir alışveriş merkezine girdiğimizde cebimizde yeterli para olmasa bile alışveriş yapabiliyoruz.
Peki bu gerçekten ekonomik gücümüzün arttığını mı gösteriyor?
Yoksa borçlanmayı kolaylaştırdığımız için kendimizi daha varlıklı mı hissediyoruz?
Maaş yatıyor, borçlar sıraya giriyor
Birçok vatandaş için maaş günü artık eskisi gibi sevinçle beklenen bir gün değil. Çünkü maaş hesaba yattığı anda ödemeler de sıraya giriyor.
Kredi kartı borcu, ihtiyaç kredisi, kira, elektrik, su, doğal gaz, telefon faturası, okul masrafları ve mutfak alışverişi…
Daha insan maaşının tadını çıkaramadan önemli bir bölümü çoktan başka hesaplara aktarılmış oluyor.
Ayın ilk günlerinde yapılan hesaplar, ayın ortasına gelindiğinde yeniden değişiyor. Beklenmedik bir masraf çıktığında ise çözüm çoğu zaman yine kredi kartına başvurmak oluyor.
Böylece bir önceki ayın borcu ödenirken yeni ayın borcu hazırlanıyor.
Kredi kartı, kolaylık mı yoksa görünmeyen yük mü?
Kredi kartları doğru kullanıldığında önemli bir ödeme kolaylığı sağlıyor. Ancak gelirle harcama arasındaki denge bozulduğunda bu kolaylık ciddi bir mali yük haline gelebiliyor.
Özellikle kredi kartının yalnızca asgari ödeme tutarını yatırarak kullanılması, borcun sonraki aylara taşınmasına neden oluyor. Faiz ve yeni harcamalar eklendikçe borç büyüyebiliyor.
Bir başka alışkanlık da taksitli alışverişler.
Vatandaş bir ürünü alırken aylık taksit tutarına bakıyor. Ancak aynı anda yapılan beş farklı taksitli alışverişin toplamı düşünüldüğünde ortaya bambaşka bir tablo çıkıyor.
Her ay ödenecek küçük tutarlar bir araya geldiğinde maaşın önemli bir bölümünü tüketebiliyor.
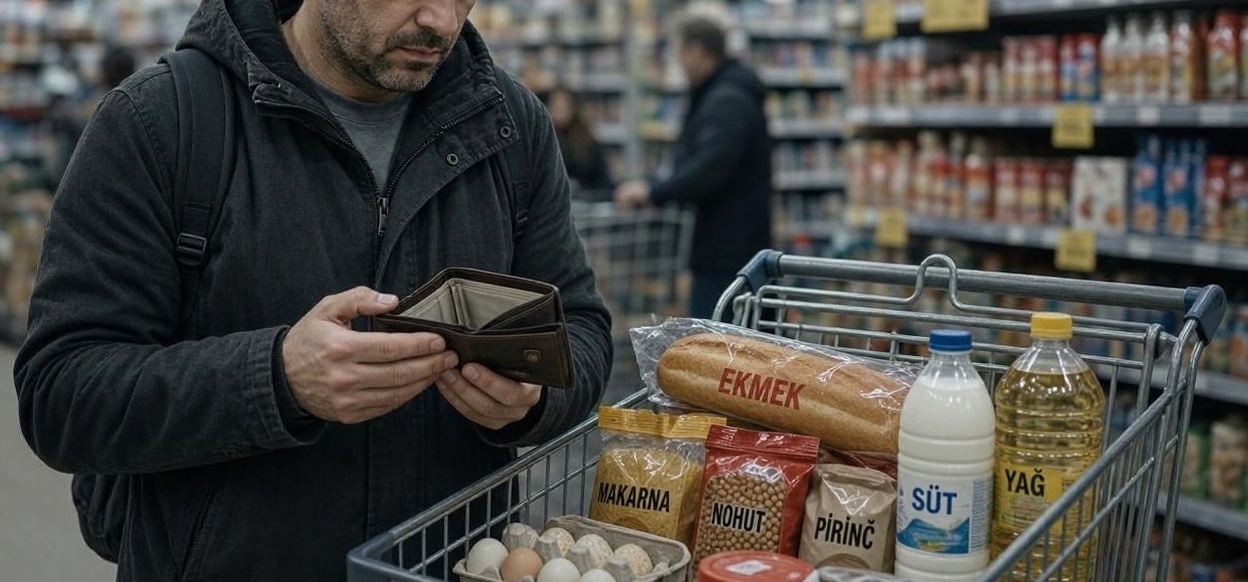
Markette alışveriş değil, hesap yapıyoruz
Ekonomik sıkıntının en fazla hissedildiği yerlerden biri de mutfak.
Eskiden markete girildiğinde ihtiyaçlar alınır, alışveriş tamamlanırdı. Bugün ise birçok kişi ürünün fiyatına, gramajına, indirimine ve alternatifine bakarak alışveriş yapıyor.
Bir ürünün markasını değiştirmek, daha küçük ambalajını tercih etmek veya bazı ihtiyaçları sonraki haftaya bırakmak sıradan hale geliyor.
Alışveriş sepeti dolmadan önce hesap makinesi çalışıyor.
Burada mesele yalnızca pahalı ürünler değil. İnsanların temel ihtiyaçlarını karşılarken bile sürekli hesap yapmak zorunda kalması.
Çünkü geçim sıkıntısı sadece gelir düzeyiyle değil, o gelirle hangi ihtiyaçların karşılanabildiğiyle de ilgilidir.
Borçla yaşamak normalleşmemeli
Elbette kredi kullanmak, kredi kartından yararlanmak veya taksitle alışveriş yapmak başlı başına yanlış değil. Önemli olan borcun gelirle orantılı olması ve geri ödenebilir sınırlar içerisinde kalmasıdır.
Ancak bir ailenin günlük ihtiyaçlarını karşılamak için sürekli borçlanması, ekonomik açıdan üzerinde durulması gereken bir durumdur.
Borç, bazen geçici bir ihtiyacı karşılar. Fakat sürekli hale geldiğinde gelecekte kazanılacak gelirin bugünden tüketilmesine dönüşür.
İnsan bugün aldığı maaşla yalnızca bugünün değil, geçmişte yaptığı harcamaların da bedelini ödüyorsa burada ciddi bir denge sorunu vardır.
Asıl zenginlik borçsuz yaşayabilmek mi?
Bir insanın ekonomik durumunu yalnızca kullandığı telefon, bindiği otomobil, giydiği kıyafet veya yaptığı alışverişle değerlendirmek mümkün değil.
Dışarıdan bakıldığında iyi bir yaşam sürdüğü düşünülen bir kişinin arka arkaya gelen kredi kartı ekstreleriyle mücadele ediyor olması da mümkün.
Belki de artık kendimize şu soruyu sormalıyız:
Cebimizdeki kredi kartlarının limitleri mi yüksek, yoksa gerçekten harcayabileceğimiz paramız mı var?
Çünkü yüksek kredi kartı limiti yüksek gelir anlamına gelmiyor. Taksitle alınan ürün de cebimizdeki paranın göstergesi değil.
Ekonomik rahatlık, alışveriş yapabilmek kadar o alışverişin bedelini öderken zorlanmamaktır.
Unutmayalım; cebimizde taşıdığımız kredi kartı bizim paramız değil, bankanın bize açtığı bir borç imkânıdır.
Belki de artık en önemli soru şu:
Ay sonunda cebimizde ne kadar para kaldığı değil, gelecek ayın maaşından ne kadarını şimdiden harcadığımızdır.